

10月30日,星期五,美股收盘后不少人没睡好。英特尔一天跌了28.58%,1974年以来最惨的单日跌幅,市值没了约1500亿美元。美国政府手里握着英特尔9.9%的股份,这一天账面少了约120亿美元。
跌的不只它一家。费城半导体指数跌7.20%,30只成分股里29只下跌,是6月以来最猛的一天。高通跌超11%,AMD跌10.88%,ARM跌近10%,做设备的应用材料和阿斯麦跌超6%,存储那边闪迪跌超13%,SK海力士跌近8%,美光跌超5%。纳斯达克综合指数跌2.86%,收在25437点。
英特尔自己的问题摆得明白。四季度收入指引150亿到160亿美元,市场等的是170亿;每股收益指引0.25美元,市场等的是0.43美元。它在以色列的晶圆厂10月14日发生爆炸,停工两周,损失约6亿美元。更麻烦的是电脑这块基本盘在缩,机构测算下半年出货同比降约25%,渠道库存要清到明年一季度。有点讽刺的是它的数据中心和人工智能业务同比还涨了78%,正是人工智能把内存和先进封装抢走了,电脑端反而拿不到货。
同一天亚马逊和Alphabet的财报也不算好看。亚马逊营收和每股收益都没达到预期,资本开支猛增,自由现金流由正转负。Alphabet的搜索收入增速从上季度的17%掉到12%,自由现金流同样是负的。三家凑一块,市场问的问题变了,从“人工智能能带来多少增长”变成“这些钱什么时候回来”。
有机构统计,那一天人工智能相关公司的市值合计蒸发约一万亿美元。英伟达跌4.22%,市值失守5万亿美元;苹果只跌1.23%,以约5万亿美元反超,重新坐回全球第一。这个换位有点意思,当天几乎什么都没发生的那个赢了。
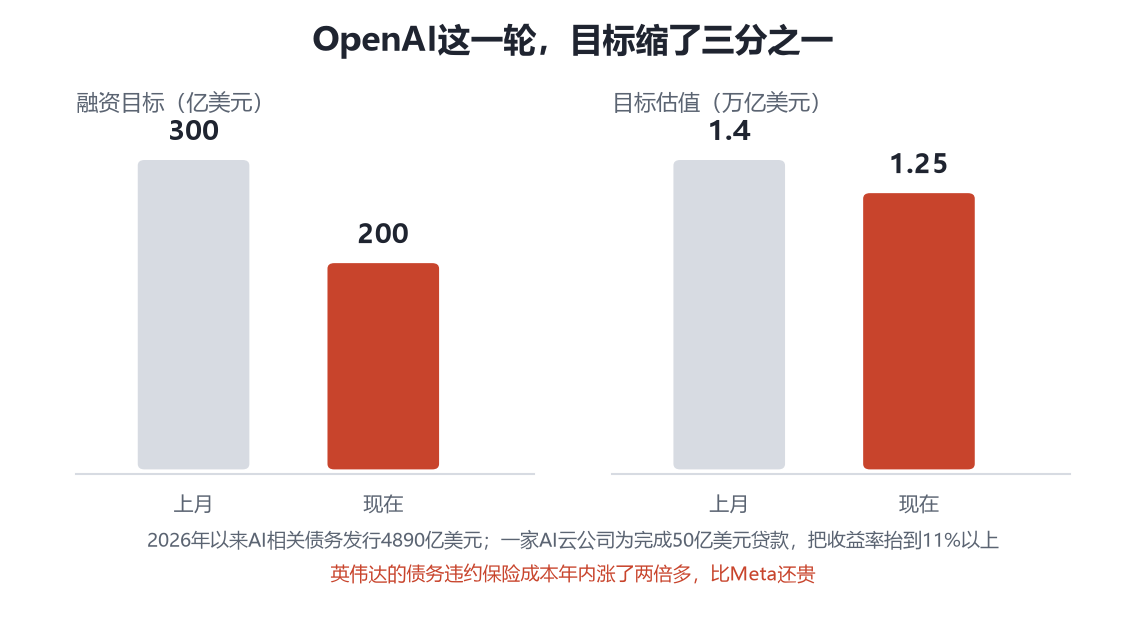
股价之外还有个变化,在借钱这一头。高盛统计,2026年以来人工智能相关的债务发行达到4890亿美元。有一家AI云服务公司为了完成50亿美元的贷款认购,把收益率抬到了11%以上。英伟达的债务违约保险成本年内涨了两倍多,比Meta还贵。违约保险这个东西,买的人多价格就高,价格高说明有人真的在担心它还不上。
一级市场同步降温。OpenAI把这一轮融资目标从300亿美元砍到约200亿美元,估值从1.4万亿美元降到1.25万亿美元,少了1500亿美元,折人民币约1.06万亿。今年3月它才以8520亿美元的估值融了1220亿美元。八个月过去,估值往上走了不到一半,融资目标反倒缩了三分之一。部分投资者下调了认购额度,首轮交割可能连200亿都不到。
对手Anthropic已经递交上市申请,计划11月挂牌,估值可能到1.5万亿美元甚至更高。黑石集团说了一句不太好听的话,Anthropic上市后的信用评级可能被评为高阶垃圾级。黑石是它上一笔630亿美元融资的主要出资方,这话不算外人在说风凉话。
估值还有个更直观的尺子。科技股的前瞻市盈率已经降到21倍,回到2022年底ChatGPT刚出来那会儿的水平。四年,一整轮建设,估值回到起点。活干得更多了,钱没多赚。
反方的理由也要摆出来。半导体指数年初到现在还涨着约50%,这轮杀跌主要是估值在收缩,未来十二个月的盈利预期今年上调了近140%。超大规模厂商的资本开支还在加,Meta 2026年1350亿到1450亿美元,谷歌1950亿到2050亿,亚马逊约2200亿。标普500已披露的公司里,三季度盈利增速有望到31.6%。所以这更像信心在退。需求那一头还没看到拐点。
我倾向于这么看。人工智能的建设没停,停的是随便借多少都有人给的那段日子。借钱变贵,第一批受影响的是烧钱最凶、收入最慢的公司,第二批是给它们供电、供芯片、供机房的供应商,第三批才轮到用人工智能的普通公司和个人。这个过程会拖很久,中间还会有几次反弹,别指望一条直线往下。
对普通人来说,最近的两件事值得留意。你手里的基金如果重仓科技股,波动会明显变大;内存和硬盘的价钱,数据中心还在抢货,短期降不下来。至于那些“人工智能改变一切”的说法,先让它把账算平再说。
这条线我会一直跟。哪天真出现第一家撑不住的人工智能公司,那才是这轮故事换章节的时候。想第一时间看到,记得常来。
评论列表 (7条):
加载更多评论 Loading...