

10月28日,SK海力士交出一份卖内存的公司很少能拿出来的成绩单。三季度营收104.62万亿韩元,第一次站上100万亿,营业利润83.33万亿韩元,同比增长631%,利润率接近八成。一家做存储芯片的厂商,利润率已经高过多数软件公司。
原因是人工智能把产能买走了。训练和推理要用的高带宽内存,每一颗消耗的晶圆面积大约是同容量普通内存的三倍。到2027年,高带宽内存预计占走DRAM晶圆产能的近三成,最终贡献的容量只占一成多。厂子把产线挪去伺候AI服务器,普通内存的供给就被挤薄了。
价格已经连涨三个季度。一般型DRAM合约价环比涨幅,二季度约80%,三季度约40%,四季度预计再涨10%到15%。涨幅在收窄,价格没有回头。
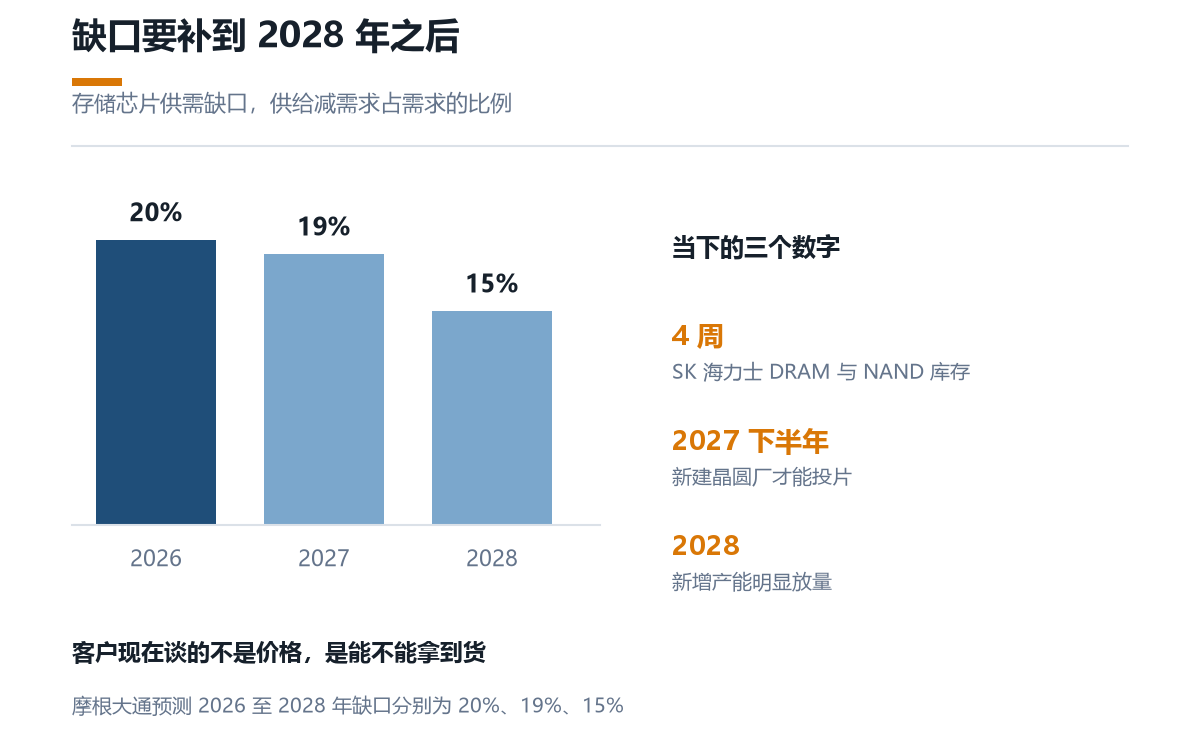
紧不紧,看库存最直观。SK海力士的DRAM和NAND库存只剩大约4周,公司明说没有客户能拿到完全满足的供应,短缺会持续到2030年。美光签下了26份战略客户协议,客户预付的资金承诺有320亿美元。摩根大通算过账,2026到2028年,存储行业供需缺口分别为20%、19%和15%。想靠新厂补上,最快也要2027年下半年投片,明显放量得等到2028年。
涨价正在往你手里传。华硕说DRAM和SSD成本太高,今年三四季度商用电脑各提价约5%,2027年上半年可能再涨5%。存储在整机成本里占比不算大,但连涨几个季度之后,整机价格开始跟涨。想换电脑、加内存条、买移动硬盘,今年底到明年上半年都不是好时机,能等就等。
这轮周期和以往有一个不同。以前的买家是手机和PC厂商,订单随行就市。这一次云厂商直接签长约、付预付款,把未来几年的产能提前锁死,价格想跌也没有多少下跌的空间。另一面也要看到,存储是典型的强周期行业,A股存储概念股过去一个月已经深度回撤,有公司股价较7月高点跌去六成多,市场其实在赌这轮景气到顶的时间。马斯克倒是嫌一个预测太保守,研究机构说2030年人形机器人的内存需求会比现在多20倍,他回应说荒谬,理由是嫌少了,他判断机器人要用的内存会超过地球上其他所有设备的总和。
内存从电脑里的小零件,变成AI时代最紧俏的东西,这条传导链走到哪一步了,我会一直盯着。觉得有用的话,关注这个号,下回电脑涨价的时候,你能知道钱被谁赚走了。
评论列表 (9条):
加载更多评论 Loading...